As exigências de governança, controles internos, PLD/CFT e certificação regulatória do BACEN são presente, não futuro. A Auditoria Interna deixou de ser best practice para ser obrigação normativa.
Bancos S3/S4 e IPs cresceram sem construir uma função de AI robusta. O gap entre o que o BACEN exige e o que sua instituição tem hoje é real e cresce a cada ciclo de inspeção.
Findings repetidos em inspetorias, exigências de remediações, restrições operacionais. O custo de não ter uma AI estruturada supera o investimento em tê-la.
Conselho e diretoria passam a ter visão clara sobre riscos e controles, melhorando decisões de crédito, expansão e crescimento. AI estruturada é inteligência de gestão.
Diagnóstico, política, plano baseado em risco e estrutura de reporte. Para quem ainda não tem ou precisa reestruturar a área de Auditoria Interna.
→ Para quem está começando do zero
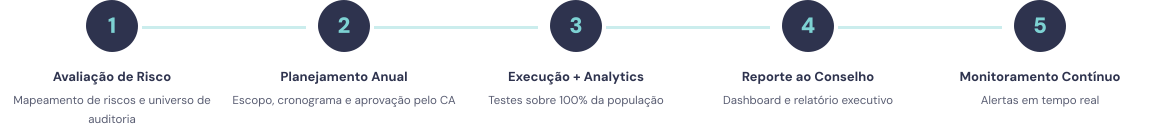
CLA opera a função como seu Auditor Interno: planejamento, execução, achados e reporting ao Conselho. Para quem opta por não internalizar.
→ Para quem quer delegar integralmente a função de Auditoria Interna
Complementamos sua equipe interna com expertise setorial e tecnologia. Para quem quer manter o time próprio mas precisa de capacidade adicional.
→ Para quem quer reforçar o time interno
Auditorias pontuais em temas específicos: PLD/CFT, cibersegurança, capital, TI core, TAX (diretos e indiretos), gestão de contencioso, ESG. Para quem tem função estabelecida e precisa de profundidade.
→ Para temas pontuais de alto risco
Circ. BCB 3.978 / GAFI
Basileia
Relatório executivo: nível de maturidade por dimensão, gaps críticos vs. exigências regulatórias, recomendações de curto, médio e longo prazo.
A Res. 4.968/2021 (art. 43, §4º) e a Res. CNSP 416/2021 permitem que a função seja exercida por terceiros, desde que garantidas a independência, o acesso irrestrito e o reporte direto ao Conselho. Para VASPs, o regime regulatório (Res. BCB 519–521 e IN BCB 701/2026) estabelece requisitos equivalentes. A CLA opera dentro desses modelos com segregação formal de funções.
Mantemos segregação formal entre a prática de Auditoria Interna e outras linhas de serviço. Nenhum profissional executa AI em um cliente onde outra equipe CLA presta serviço que possa comprometer a independência. Essa política é documentada e auditável.
No outsourcing, a CLA assume integralmente a função de Auditoria Interna — do planejamento ao reporte. No co-sourcing, complementamos sua equipe interna com especialistas e capacidade tecnológica. A escolha depende do seu porte, maturidade atual e estratégia de governança.
O custo varia conforme o porte da instituição, o modelo de engajamento e o escopo. Comece pelo Assessment de Maturidade — nossa proposta será baseada na sua realidade, não em uma tabela fixa.