Devedor contumaz: quando a inadimplência tributária passa a ser risco penal
Devedor contumaz: entenda os riscos penais da inadimplência tributária, os impactos para empresas e a importância da atuação preventiva.
A nova governança da cibersegurança no setor financeiro
Do controle técnico à resiliência institucional: o novo direcionamento do Banco Central Se a sua organização ainda trata cibersegurança como um assunto de TI, ela já está atrasada — e o Banco Central começou a cobrar isso formalmente. Em nossa atuação com instituições financeiras de diferentes portes, o que observamos com frequência não é ausência […]
Hiperfragmentação Contábil Multi-Chain: o que muda para as PSAVs sob a nova regulação do BCB e CMN
A maioria das PSAVs brasileiras está prestes a descobrir que sua estrutura contábil é incompatível com as novas exigências do Banco Central — não por falta de tecnologia, mas por uma premissa equivocada sobre o que é um ativo virtual. A institucionalização do mercado de prestação de serviços de ativos virtuais atingiu seu ápice regulatório […]
Além do Checklist: A Conformidade Regulatória como Motor de Viabilidade Econômica para PSAVs
O mercado de criptoativos no Brasil está cruzando o seu maior divisor de águas histórico. A transição de um ambiente não regulado para um regime de licenciamento obrigatório sob a chancela do Banco Central do Brasil (BCB) e da Comissão de Valores Mobiliários (CVM) impõe um novo paradigma. Com as Resoluções BCB nº 519 e […]
Tax Summit 2026: inovação, estratégia e os novos caminhos da tributação no Brasil
O Tax Summit 2026 reúne especialistas, executivos e empresas para discutir os impactos da reforma tributária, governança fiscal e inovação na área tributária no Brasil. Saiba como a CLA participa do evento e contribui para os principais debates do setor.
A Transição Regulatória das PSAVS: Prazos Críticos, Risco de Auditoria e Viabilidade Operacional
A publicação do novo arcabouço regulatório pelo Banco Central do Brasil, pautado pela Lei nº 14.478/2022 e detalhado nas Resoluções BCB nº 519 e 520, encerrou o período de livre atuação para empresas de ativos virtuais (ou criptoativos) no país. Conforme amplamente debatido e esclarecido pelo BCB, a partir de 2 de fevereiro de 2026, […]
DIRF 2026: fim da DIRF e integração com eSocial e DCTFWeb
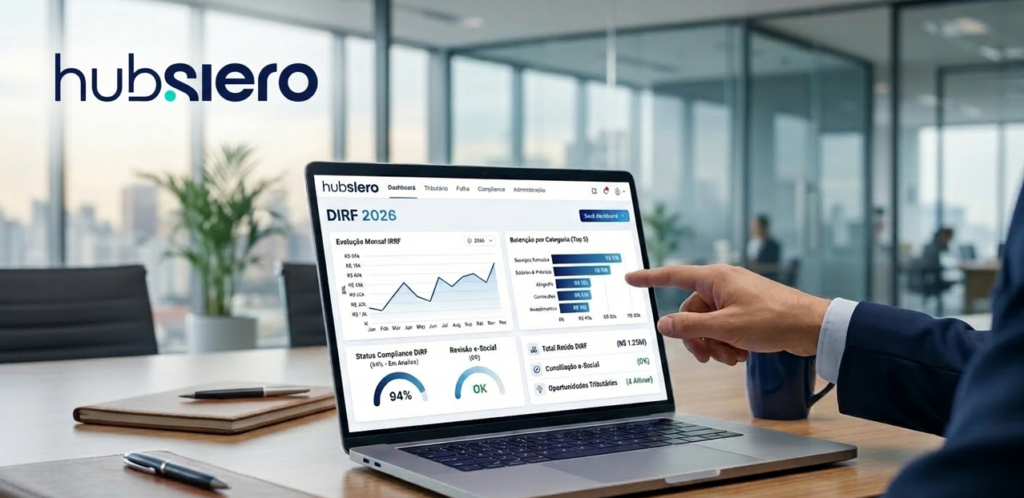
Painel de gestão tributária ilustrando as mudanças da DIRF 2026 e a integração das informações com eSocial, EFD-Reinf e DCTFWeb nas empresas.
A Nova Realidade do Lucro Presumido: Impactos da LC 224/2025
A Lei Complementar 224/2025 promove uma mudança estrutural no regime do Lucro Presumido ao classificá-lo como incentivo fiscal sujeito à redução. A nova regra estabelece um acréscimo de 10% sobre os percentuais de presunção do IRPJ e da CSLL para a parcela da receita bruta anual que exceder R$ 5 milhões, elevando a base de cálculo e impactando diretamente a carga tributária efetiva das empresas.
Além disso, a norma prevê a redução linear de 10% em diversos incentivos fiscais federais a partir de 2026, reforçando a necessidade de reavaliação do planejamento tributário. O cenário exige simulações comparativas entre regimes, especialmente para empresas próximas ao limite de faturamento, diante do potencial aumento da tributação e dos reflexos no fluxo de caixa.
O Valor Invisível, porém, Tangível: sua empresa vale mais — mas só se estiver preparada.
Eu costumo fazer uma pergunta simples a executivos e empreendedores: quanto vale sua empresa hoje sem governança, e quanto valeria com uma estrutura madura de controles, transparência e auditoria?A maioria responde com silêncio. Não por falta de valuation, mas porque todos intuem que o valor de uma empresa não está apenas em EBITDA, pipeline ou […]
O Paradoxo da Inovação: Por que lançar novos produtos agora pode custar a licença da sua PSAV
O DNA do mercado de ativos virtuais (criptoativos) é, incontestavelmente, a inovação contínua. Em um ecossistema historicamente acostumado a lançar novos tokens, protocolos de Staking, derivativos e soluções de crédito descentralizado em questão de semanas, a chegada do arcabouço regulatório do Banco Central do Brasil (Resoluções BCB nº 519 e 520) impõe um choque de […]